決算申告・決算事前検討会

①納税予想

納税予想
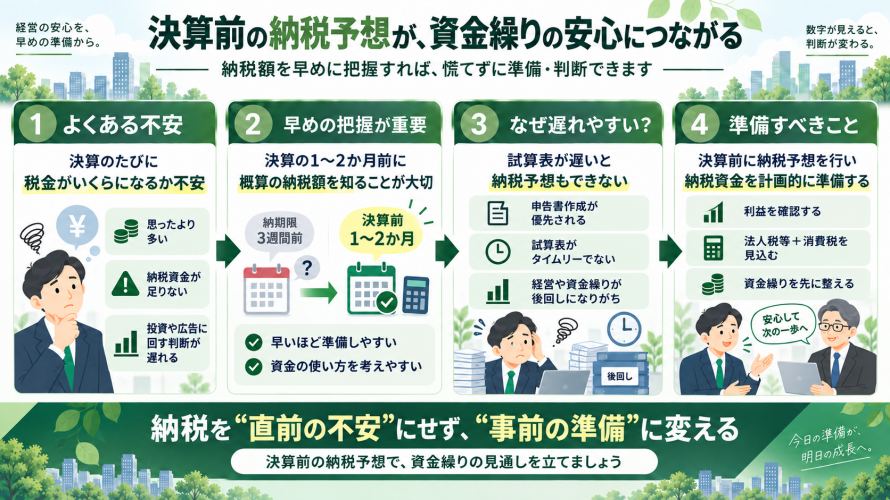
決算のたびに税金がいくらになるかびくびくしていることはありませんか。思ったよりも多くて納税資金の準備をどうしよう、思ったよりも少なかったから早く分かっていれば来期に向けて資金を投資や広告に回せたのに、そんな不安や後悔をしたことはないでしょうか。

弊事務所では、決算の1~2ヶ月前に納税予想をしています。もちろん予想ですので、実際の納税額と前後しますが、概算の納税額を把握できるタイミングが、納期限の3週間前と3ヶ月前でしたら、どちらが良いかは一目瞭然です。ただ、中々、通常の会計事務所は対応しきれません。なぜだかお分かりでしょうか。それは、会計事務所の仕事は「期限までに申告書や決算書を作成すること」を仕事と捉えており、経営や資金繰りは二の次だからです。しかしながら、経営者としては、経営を続けていくために、申告や決算を税理士にお願いしています。

ここの食い違いが両者の間では昔からあります。 その食い違いの代表例が、試算表が中々出てこないことです。試算表の定義は先述した通りですが、この試算表が出てこなければ、当然ですが、納税予想もできません。 逆に言えば、年に一度、決算前後で資料を渡して決算業務をしてもらう場合は、会計事務所は試算表を作成することで手一杯のため、タイムリーな納税予想ができません。

黒字がしっかりと出ている会社は、法人税等が利益の30%は必ずかかり、さらに消費税もかかります。しかし、期中では頭では分かっていても目の前の資金繰りや先行投資などに納税資金を充ててしまい、いざ納税というときに資金繰りが苦しくなってしまうことがあります。こうならぬためにも、決算前に必ず納税予想を行い、納税資金を計画的に準備していきましょう。
②節税対策

なぜ節税をするのか、弊所の考えを述べます。もちろん、誰しも払う税金が少なければ少ないほど嬉しいのは間違いありません。ただし、利益が出ているからといって、やみくもに節税をすればいいというわけでもありません。なぜなら、世の中に出回っている多くの節税対策がキャッシュアウトを伴うからです。

そのため、節税対策は、「最大化」ではなく、「最適化」が望ましいといえます。手前の税金を安くしていくためには、事業資金を使う必要があります。沢山お金を使って税金が安くなったのはいいけれど会社経営していくための運転資金が不足したとなっては本末転倒です。そして、一度、節税対策をし始めますと、どうしても課税の繰り延べとなってしまうため、その後も継続的に節税対策をし続ける必要があり、出口対策に難航するケースもあるため、一時的に急激に利益が出た、年度ごとに浮き沈みが激しいなど、明確な理由がない限りは、注意が必要です。

とは言いつつも、納税が一年繰り延べられれば、資金繰りがその分楽になり設備投資や運転資金に活用できるといったケースもありますので、やはり、「最適化」が相応しいといえるでしょう。法人の節税はもちろんですが、同時に、社長個人の税金対策もあわせて検討していくことが重要です。経営者個人、もっと言えば、一族全体の税金を最適化していきます。 法人とは違い、個人の節税は、財産をどれほど増やしていくかということに直結していきます。そのため、見方を変えれば、繰り延べせずに税金を早い段階で支払い、税引き後利益を原資に運用をして財産を増やしていくという考え方の切り替えも今の時代に適していると我々は考えています。

そして、将来的に退職金をいくら受け取りたいか、この金額を、例えば1億円など、大まかにで構いませんので、イメージすると長期的な視点を持つことができます。このように、短期的な節税対策と共に長期的な内部留保の積み上げを考えていきましょう。また弊所の強みとして、経営者自身の相続対策という観点からもアドバイスができます。毎年の法人税と所得税は決算や確定申告などで税金がいくらかかっているか分かりやすいですが、相続税は将来的なことのため、イメージしづらいかと思います。しかしながら、50,60代の頃から始めていくのと、70,80代になって健康不安を感じてから始めるのとでは、全く効果が異なります。

特に経営者は自社株式という相続財産を保有しているため、この自社株式をどう承継していくかが経営者の最後の仕事です。 弊所は、経営者だけでなく、経営者のご家族全員のことを考えています。共に考えていきましょう。

③顧問先の負担を軽減するための工夫

弊所では、納税方法は、原則、ダイレクト納付を推奨しております。これまで通りの納付書でお渡しすることも可能ですが、そもそも銀行に行く手間もかかりますし月末は混むため余計に時間がかかります。納付書を郵送するため、数日ですがタイムラグも生じます。それに対して、ダイレクト納付は、弊所で納税登録ができるため、電子申告の完了と共に納税も同じタイミングで行うことができます。

弊所で操作しますが、もちろん納税しか操作できませんので、セキュリティー面もご安心ください。手続き方法としては、事前に銀行印を押印した届出が必要ですが、顧問契約したお客様には無償で用意させて頂きますので、押印するだけで手間もかかりません。また、会計事務所によっては、申告書や決算書を印刷した用紙をファイルにまとめて渡すことも多いですが、弊所では、クラウドソフト(1アカウントのみ)を無償提供しており、そのクラウドソフトに全て保存しています。 何年か経つと、税務署に提出した届出書を紛失してしまったり、紙の申告書や決算書が1期分だけ抜けてしまった、ファイルが何年分も貯まって置くスペースがない、こういった物理的な問題を防ぐことができます。

さらには、記帳代行から請け負っている顧問先には、1年分の領収書をドキュメントファイルにまとめて1冊ないしは2冊にまとめて返却しています。古い資料なんてもう使わないと思うかもしれませんが、数年後に税務調査が入った際に過去の資料を見せてくれと言われますが、このとき、当時の資料を簡単に遡ることができます。会計事務所によっては、クリアファイルや封筒などにまとめて雑に返却するところもありますが、これでは探したい資料をピンポイントで探すのに非常に苦労します。

弊所では、ドキュメントファイルにインデックスを付け項目ごとにまとめているので、「あの領収書どこにいったっけ?」という無駄な時間が省けます。 細かいことかもしれませんが、顧問先の負担が少しでも減るよう様々なところで気を配っていることが弊所の強みです。
長野拓矢税理士事務所_お問合せ
ページトップへ