金融機関対策

会社経営と資金繰り

会社経営と資金繰り
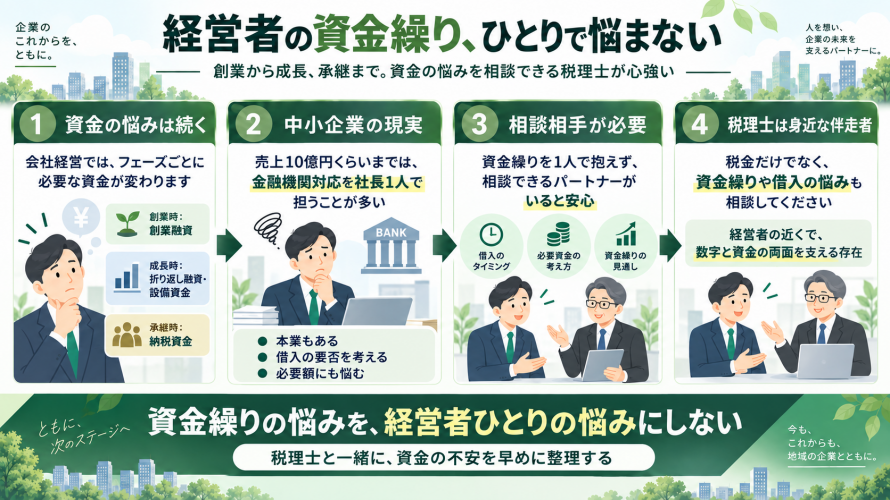
会社経営者になれば、この先ずっと資金繰りについて頭を悩ませる日々が続きます。例えば、創業時には創業融資、成長時には折り返し融資や設備資金、相続や事業承継時には納税資金など、フェーズによって必要な資金の種類は異なります。

そんな経営者もある程度会社が大きくなれば経理の方と二人三脚で銀行交渉ができるようになりますが、売上が10億円くらいまでは、金融機関対応は社長1人が担っているのが中小企業の現状ではないでしょうか。そのため、社長は本業にも精を出しながら、借入れしたほうがいいのか、いくらくらい資金が必要なのか、と資金繰りについても同時に悩みながら経営する毎日かと思われます。

そんな時に相談できるパートナーがいたらどんなに心強いでしょうか。そしてそのパートナーとなる一番近しい存在が税理士であるべきだと弊所は考えています。税金だけでなく、資金繰りや借入について悩んでいることがあれば何でも相談してください。
融資を受ける際の資料準備

具体的に、借入れする際は、借入内容に応じて、金融機関の担当者に確認しながら、決算書や試算表だけでなく、なるべく多く判断材料となる関連資料を準備すべきです。一見、手間もかかるし煩わしいと思うかもしれませんが、お金を貸す側の視点に立てば、どう成長していくか資料を用いて数字で説明する会社と、頑張りますと言葉だけで伝える会社では、両社が同じ情熱だったとしても、どちらに融資がしやすいか一目瞭然かと思います。
金融機関は、意地悪してお金を貸さないわけではありません。貸したお金がちゃんと返ってくるかを見定めているのです。担当者は何とか融資がおりるように尽力してくださいますが、金融機関としてその判断ができないと融資はできません。貸したお金がちゃんと返ってくるという判断がしやすいよう、こちらも可能な限り判断材料となる資料は提出すべきです。

資金使途にもよりますが、提出する資料は抽象的なものよりも、数字が記載された一覧表が好ましいです。
そして、借入れ後は、借入先の金融機関に対して、決算書の提出はもちろんのこと、試算表を定期的に提出すべきです。

金融機関から催促されてから決算書や試算表を提出する会社が多いかと思いますが、金融機関の方々も忙しいので、催促されてから提出するのと、催促される前に提出するのとでは、印象は全く異なりますので、金融機関には丁寧な対応をするよう気を付けましょう。
さらに、もっと言えば、5カ年計画や事業計画書を作成し、今後どのように事業成長をさせていくか、理論的に、かつ、熱意をもって語ることで、金融機関もその会社を応援したいという気持ちになってくれます。5カ年計画や事業計画書を提出している会社は、10社に1社も無いと思います。

だからこそ、5カ年計画や事業計画書を作成し金融機関にも共有することで、金融機関が、融資を、そして、会社の成長を応援してくれる存在になると弊所は信じています。
長野拓矢税理士事務所_お問合せ
ページトップへ